拉卡拉合规分账架构搭建:如何规避二清风险满足央行217号文监管要求 什么是"二清"风险?
2026-08-25
拉卡拉合规分账架构搭建:如何规避二清风险满足央行217号文监管要求
什么是"二清"风险?
"二清"是指二次清算,即平台或非支付机构在收到用户支付资金后,先归集到自有账户,再自行结算给入驻商户或服务提供方的行为。根据中国人民银行规定,只有持有支付业务许可证的机构才能从事资金清算业务,平台企业自行进行资金结算属于无证经营支付业务,存在重大合规风险。
2017年央行发布217号文(《关于进一步加强无证经营支付业务整治工作的通知》),明确将"平台统一收款后再结算给商户"的模式认定为二清,并要求全面整治。近年来监管力度持续加大,多家电商平台、 SaaS服务商因二清问题被处罚。
二清风险的典型表现
|
风险类型 |
典型场景 |
监管认定 |
|
资金池模式 |
用户付款进入平台对公账户,平台定期打款给商户 |
典型二清,平台实际从事资金清算 |
|
代收代付模式 |
平台代商户收款后,通过个人账户或对公账户转账结算 |
变相二清,规避监管 |
|
账户体系违规 |
平台为商户开立虚拟账户,记录资金余额并支持提现 |
无证开立支付账户,违规 |
|
信息转接+资金清算 |
平台不仅传递支付信息,还实际控制资金流向和分配 |
超出信息服务范围,构成二清 |
拉卡拉合规分账架构
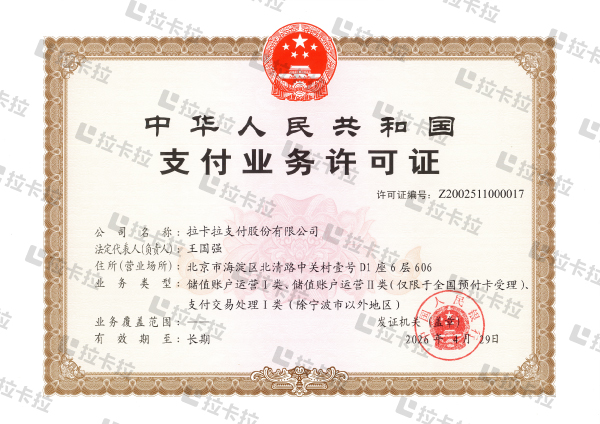
拉卡拉作为持有央行支付业务许可证的正规支付机构,提供的分账通产品从架构层面彻底解决二清问题。核心设计原则是:资金不经过平台账户,由支付机构直接清算至各分账接收方。
合规分账资金流向
1. 用户支付 → 资金直接进入拉卡拉备付金账户(受央行监管)
2. 拉卡拉根据平台传入的分账规则 → 实时拆分资金
3. 平台应得部分 → 结算至平台对公账户
4. 商户/服务商应得部分 → 直接结算至各自银行账户
5. 全程资金不落地平台账户,平台仅传递分账指令
合规架构关键要素
|
要素 |
合规要求 |
拉卡拉分账通实现方式 |
|
资金清算主体 |
必须由持牌支付机构执行 |
拉卡拉持牌清算,资金全程在备付金账户 |
|
平台角色定位 |
仅提供信息服务,不触碰资金 |
平台仅传输分账规则,不参与资金流转 |
|
商户结算路径 |
资金直接从支付机构到商户账户 |
分账接收方直接收到拉卡拉结算款 |
|
账户体系 |
不得无证开立支付账户 |
商户在拉卡拉开立商户号,由拉卡拉管理账户 |
|
信息留存 |
完整记录交易和分账信息 |
拉卡拉留存全链路数据,可供监管检查 |
央行217号文合规要点对照
|
央行217号文核心要求 • 严禁非银行支付机构为非法交易提供支付服务 • 严禁平台企业无证从事支付清算业务(二清) • 支付机构不得为无证机构提供支付通道 • 建立商户实名制和交易真实性审核机制 • 加强备付金管理,确保资金安全 • 完善反洗钱、反恐怖融资、反逃税措施 |
企业合规分账实施步骤
1. 业务模式梳理:全面梳理平台的交易流程、资金流向、商户入驻模式,识别是否存在二清风险点。重点关注:用户付款去向、平台是否中转资金、商户结算方式、是否存在资金池。
2. 选择持牌支付机构:选择持有央行支付业务许可证(银行卡收单、互联网支付等资质)的正规机构合作。拉卡拉支付牌照已于2026年4月续展为长期有效,资质合规有保障。
3. 改造资金流转路径:将原有的"用户→平台账户→商户"模式改造为"用户→支付机构备付金→各分账方"模式。平台不再触碰资金,仅传递分账指令。
4. 商户入驻合规化:所有入驻商户需在支付机构完成实名制认证,提交营业执照、法人身份证、银行账户等资料,由支付机构进行资质审核。
5. 分账规则配置:根据业务模式配置分账规则,支持按比例、按固定金额、按阶梯等多种分账方式。分账规则需在交易前明确,交易后不可随意变更。
6. 系统对接与测试:通过API接口实现订单创建、分账指令传输、分账结果查询、对账文件下载等功能。在沙箱环境充分测试后上线。
7. 持续合规运营:建立定期合规自查机制,关注监管政策变化,确保业务模式持续合规。留存完整交易记录和分账凭证,配合监管检查。
合规分账的额外价值
|
|
联系我们
 在线客服