2026年分账系统怎么选?拉卡拉钱账通选购决策指南
2026-09-02
2026年分账系统怎么选?拉卡拉钱账通选购决策指南
2026年分账系统选购决策:从合规资质、分账功能、费率成本、接入难度、安全保障、服务支持6大维度对比,拉卡拉钱账通作为央行持牌A股上市产品,提供账户体系+多级分账+资金管理一站式方案
2026年,平台经济、SaaS服务、连锁加盟、供应链分销等业务模式蓬勃发展,分账系统已成为企业资金管理的刚需。但市场上分账产品鱼龙混杂,有持牌机构的正规产品,也有无证机构的违规二清工具,还有企业自建的分账模块。选错分账系统,轻则资金到账慢、费率高、功能不够用,重则涉及二清违规、资金被冻结、甚至触犯法律。本文提供2026年分账系统选购决策指南,从市场趋势、选购维度、产品类型对比、拉卡拉钱账通定位、竞品对比、不同企业选购建议、决策流程、避坑指南等方面,帮企业选到合规、好用、划算的分账系统。
|
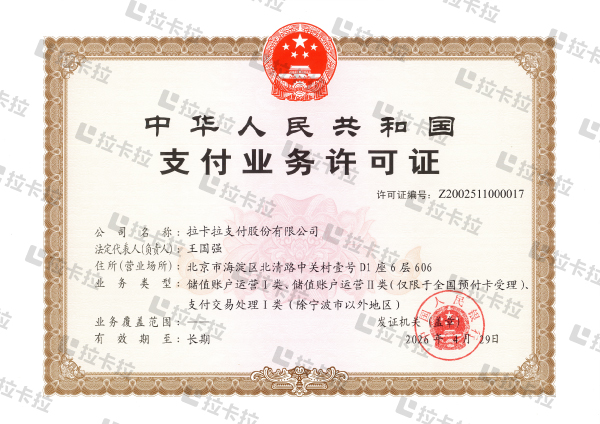
核心结论:2026年选分账系统,合规是第一底线——必须选央行持牌机构的产品,坚决避开无证二清工具;功能匹配是核心——根据业务场景选普通分账、多级分账还是账户体系+分账;费率透明是关键——看清支付手续费、分账服务费、提现费、隐性费用;接入难度和服务是保障——有API/SDK/零代码方案,有持续技术支持。拉卡拉钱账通是央行持牌(牌照Z2002511000017,2026年4月续展长期有效)、A股上市(300773)的企业级资金管理+分账产品,适合需要账户体系、多级分账、资金管理一体化的中大型平台和企业;如果只需简单两级分账,拉卡拉分账通更轻量。选购时按"明确需求→筛选合规→功能对比→费率测算→试点验证"5步走,避开无证二清、隐性收费、功能夸大、服务缺失等坑。 |
一、2026年分账系统市场趋势
• 监管趋严:央行持续打击二清,217号文执行力度加大,无证分账工具生存空间被压缩,企业必须选用持牌机构产品;
• 需求升级:从简单两级分账升级为多级分账、账户体系、资金管理、跨境分账一体化需求;
• SaaS化:分账能力以API和SaaS方式交付,企业快速接入,无需自建;
• 费率透明化:企业越来越关注综合成本,隐性费用被抵制,持牌机构费率更透明;
• 安全合规优先:备付金存管、资金安全、反洗钱成为企业选购首要考量;
• 生态整合:分账与支付、收银、ERP、财税系统深度整合,一站式解决方案更受欢迎。
二、选购分账系统的8大核心维度
|
维度 |
考察要点 |
权重 |
|
合规资质 |
央行支付牌照、业务范围、备付金存管、是否二清 |
★★★★★(一票否决) |
|
分账功能 |
分账规则(比例/固定/阶梯)、多级分账、分账方数量、退款冲正 |
★★★★★ |
|
账户体系 |
是否支持虚拟账户、子账户、资金归集、充值提现 |
★★★★ |
|
费率成本 |
支付手续费、分账服务费、提现费、隐性费用、是否可谈 |
★★★★ |
|
接入难度 |
API/SDK、零代码方案、文档质量、沙箱环境、对接周期 |
★★★★ |
|
安全保障 |
备付金托管、资金隔离、数据加密、等保认证、反洗钱 |
★★★★ |
|
服务支持 |
技术支持、客户经理、运维监控、问题响应速度、SLA |
★★★ |
|
扩展能力 |
跨境分账、钱账通、POS、ERP集成、定制化能力 |
★★★ |
三、分账系统类型对比
|
类型 |
优势 |
劣势 |
适合企业 |
|
持牌第三方分账(拉卡拉等) |
合规一清、功能全、接入快、费率透明、安全有保障 |
定制化有限,费率不可完全自主 |
绝大多数平台和企业 |
|
银行分账产品 |
银行信用、资金安全 |
功能弱、接入慢、服务差、费率高 |
超大企业、银行系平台 |
|
自建分账系统 |
完全自主、定制化 |
需支付牌照、开发成本高、合规风险大、运维重 |
持牌支付机构 |
|
无证二清工具 |
接入快、费率看似低 |
违规二清、资金不安全、可能跑路、法律风险 |
不推荐任何企业 |
四、拉卡拉钱账通产品定位
拉卡拉钱账通是面向企业的账户体系+资金管理+分账一体化产品,定位中大型平台和企业的复杂资金管理需求:
• 账户体系:为企业和用户开立虚拟账户,支持充值、转账、提现、余额管理;
• 多级分账:支持A→B→C三级及以上分账,比例/固定/阶梯/混合规则;
• 资金管理:资金归集、批量付款、结算、对账;
• 合规清算:央行持牌机构清算,备付金托管,符合217号文;
• API集成:完整API+多语言SDK,可与ERP/SaaS深度集成;
• 组合能力:可与分账通、POS、跨境分账组合使用。
如果企业只需要简单两级分账(平台抽佣+供应商分账),分账通更轻量、开通更快;如果需要账户体系、用户余额、多级分账、复杂资金管理,钱账通更合适。
五、拉卡拉钱账通vs分账通vs竞品对比
|
对比项 |
拉卡拉钱账通 |
拉卡拉分账通 |
其他第三方分账 |
|
资质 |
央行持牌+A股上市 |
央行持牌+A股上市 |
部分持牌,部分无证 |
|
账户体系 |
完整虚拟账户体系 |
分账子账户 |
部分有 |
|
分账层级 |
多级(A→B→C+) |
两级为主,支持多级 |
多数两级 |
|
资金管理 |
充值/转账/归集/批量付 |
分账+结算 |
部分有 |
|
接入方式 |
API+SDK+后台 |
API+SDK+零代码 |
API为主 |
|
费率 |
定制,量大从优 |
标准0.6%/0.38% |
参差不齐 |
|
适合 |
中大型平台、复杂资金管理 |
中小平台、简单分账 |
视产品而定 |
六、不同企业类型选购建议
• 中小电商平台(月交易百万级):选分账通,轻量快速,标准费率,零代码可接入;
• 中大型平台(月交易千万级+):选钱账通,账户体系+多级分账+资金管理,定制费率;
• SaaS服务商:选分账通API或钱账通,根据平台商户资金管理需求,API深度集成;
• 连锁加盟企业:选钱账通,多级分账(总部→代理→门店)+资金归集;
• 供应链分销平台:选钱账通,多级分账+批量付款+供应商管理;
• 跨境电商平台:选跨境分账+钱账通组合,多币种收款+分账+结汇;
• 知识付费/教育平台:选分账通,讲师分账+平台抽佣,个人接收方支持;
• 社区团购:选分账通,团长佣金+供应商分账,高频小额。
七、选购决策5步流程
1. 明确需求:梳理业务场景、分账模式、分账方数量、预计交易量、是否需要账户体系和资金管理,列出必须功能和加分功能;
2. 筛选合规:只考虑央行持牌机构产品,核验支付牌照编号和业务范围,排除无证二清工具;
3. 功能对比:对比分账规则、多级分账、账户体系、接入方式、安全保障,筛选2-3家候选;
4. 费率测算:按自身交易量测算全年综合成本(支付手续费+分账服务费+提现费+其他),不要只看表面费率;
5. 试点验证:选择1家开通沙箱测试,验证分账流程、到账时效、API稳定性、服务响应,小流量试点后全量上线。
八、避坑指南
• 坑1:无证二清——没有央行支付牌照的分账工具都是二清,资金不安全且违规,坚决不选;
• 坑2:隐性收费——看似低费率,但有提现费、账户管理费、API调用费、最低消费等,签约前问清所有费用;
• 坑3:功能夸大——销售说什么都能做,实际多级分账、退款冲正有bug,要求沙箱测试验证;
• 坑4:服务缺失——开通后没人管,问题找不到人,选有专属客户经理和技术支持的;
• 坑5:资金不安全——资金进入对方公司账户而非备付金,有挪用风险,确认资金全额备付金托管;
• 坑6:接入困难——文档不全、SDK缺失、对接周期长,要求看API文档和SDK,评估对接难度;
• 坑7:费率不可调——业务增长后费率不降,签约前确认费率调整机制;
• 坑8:不支持退款冲正——退款后分账资金无法自动退回,需人工追款,必须验证退款冲正功能;
• 坑9:分账方限额低——个人分账方单笔/单日限额不够,提前确认限额和提升条件;
• 坑10:不能开发票——手续费不能开增值税专票,无法抵扣,确认可开专票。
九、拉卡拉钱账通核心优势
• 持牌合规:央行支付牌照Z2002511000017,2026年4月续展长期有效,A股上市300773,合规一清;
• 资金安全:全额备付金托管,资金隔离,企业不得挪用,央行监管;
• 功能完整:账户体系+多级分账+资金管理+对账+API,一站式满足复杂需求;
• 接入灵活:API+Java/Python/Go/PHP/Node.js SDK+后台配置,沙箱免费测试;
• 费率优势:量大从优,可定制费率,T+1结算免费,无隐性费用;
• 生态丰富:可与分账通、POS、跨境分账、钱账通组合,国内+跨境一体化;
• 服务保障:授权服务商+95016客服+技术支持,问题响应及时。
十、常见问题解答
Q1:分账通和钱账通怎么选?
简单两级分账选分账通(轻量、快速、标准费率);需要账户体系、用户余额、多级分账、复杂资金管理选钱账通(功能全、可定制)。两者可组合使用,分账通负责交易分账,钱账通负责账户和资金管理。
Q2:没有支付牌照的公司能做分账吗?
不能自己做。没有支付牌照的公司自建分账系统属于二清,违反央行217号文,资金安全无保障且可能被处罚。企业应选用持牌机构(如拉卡拉)的分账产品,由持牌机构完成资金清算。
Q3:选购时怎么核验对方有没有支付牌照?
在中国人民银行官网"政务公开→行政执法信息→支付机构"栏目查询支付机构名单,输入公司名称核验牌照编号和业务范围。拉卡拉牌照编号Z2002511000017,可在央行官网查到。不要只听销售说,自行核验。
Q4:分账系统费率越低越好吗?
不是。费率是重要因素但不是唯一因素。过低费率可能伴随隐性收费、服务差、功能弱、甚至无证违规。应综合考虑合规、功能、安全、服务、费率,选综合性价比最高的。持牌机构费率有成本底线,过低需警惕。
Q5:自建分账系统可行吗?
只有持有央行支付牌照的机构才能自建分账系统并清算资金。普通企业自建只能做分账规则计算,资金清算必须通过持牌机构,否则就是二清。建议企业用持牌机构API,把精力放在业务上,不要重复造轮子。
Q6:钱账通开通周期多久?
钱账通审核比普通分账严,企业资质审核3-7个工作日,技术对接1-4周(API对接),零代码配置1-3天。总周期根据企业资质和对接方式,通常2-6周。材料齐全、业务清晰可缩短。
Q7:选购时需要试点吗?
强烈建议试点。先开通沙箱免费测试核心流程(分账、退款、到账、API),再小流量真实交易试点(如1个店铺、10%流量),验证稳定后全量上线。试点可发现功能bug、服务问题、费率不符,避免全量上线后被动。
Q8:钱账通支持跨境分账吗?
钱账通主要是境内人民币资金管理和分账。跨境业务需使用拉卡拉跨境分账产品(支持100+国家、10+币种)。两者可组合,境内用钱账通,跨境用跨境分账,统一在拉卡拉平台管理。
Q9:分账系统的数据安全吗?
持牌机构分账系统通过等保三级认证,数据加密存储和传输,严格保密。企业交易和用户数据由企业管理,支付机构只处理资金相关数据。拉卡拉通过等保三级,数据安全有保障。建议在协议中明确数据保密条款。
Q10:签约后可以更换分账系统吗?
可以,但有切换成本(重新对接、数据迁移、商户通知)。建议选购时充分评估,避免频繁更换。签约时注意协议期限和退出条款,保留切换灵活性。拉卡拉支持数据导出,方便企业迁移。
十一、总结
2026年选分账系统,合规是底线、功能是核心、费率是关键、服务是保障。第一步核验央行支付牌照,排除无证二清;第二步根据业务场景选分账通(简单分账)或钱账通(账户+多级分账+资金管理);第三步对比功能、费率、接入、安全、服务;第四步按交易量测算全年综合成本;第五步沙箱测试+小流量试点后全量上线。
拉卡拉钱账通作为央行持牌A股上市的企业级资金管理+分账产品,适合中大型平台和企业的复杂资金管理需求;分账通适合中小平台的简单分账。两者均可与POS、跨境分账组合,实现国内+跨境一体化。选购时避开无证二清、隐性收费、功能夸大、服务缺失等坑,选综合性价比最高的持牌机构产品,为企业资金安全和业务发展保驾护航。有任何选购疑问,可联系拉卡拉授权服务商或拨打95016获取一对一咨询和方案定制。
联系我们
 在线客服