分账系统合规三要素:牌照、存管、真实交易
很多平台企业在搭建分账能力时,最核心的风险就是二清。判断一套分账系统是否合规,业内公认三大核心标准:支付牌照、资金存管、真实交易,三者缺一不可。下面结合拉卡拉分账通(钱账通)的业务逻辑详细解读。
一、支付牌照:分账主体必须持有央行支付牌照
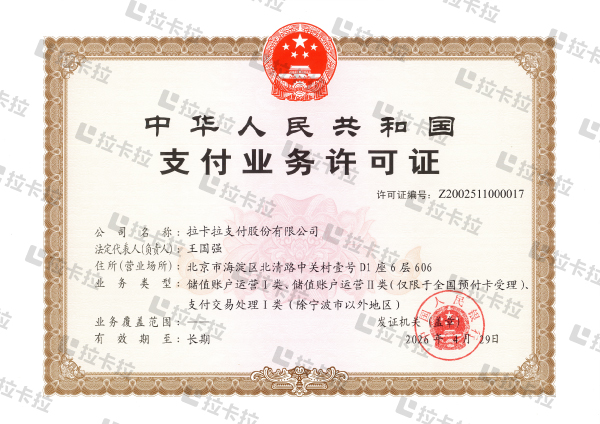
核心:不能是软件公司自己做资金分拆,分账背后的资金清算主体必须持有央行颁发的《支付业务许可证》。
-
平台本身(商城、小程序、SaaS 平台)不能持有客户资金,平台没有支付牌照,无权代收货款再自行分发给商户、个人。如果资金先进平台对公账户,平台再转账分给合作方,这就是典型的二清,属于违规。
-
合规分账模式:由持牌支付机构作为收单与资金分拆主体(如拉卡拉),由持牌机构负责收款、分账、结算。
-
注意区分:
-
纯 SaaS 分账软件:只有软件,没有支付牌照,仅提供分账计算,资金还是走平台账户,无法解决二清;
-
拉卡拉分账通:拉卡拉本身拥有央行支付牌照,收单 + 资金分账都由持牌机构完成,满足第一要素。
一句话:软件可以外包,但资金清算主体必须持牌。
二、资金存管(备付金托管):资金不进平台账户
核心:用户支付资金,直接进入支付机构在央行开立的备付金专用存款账户,资金和平台自有资金隔离,平台碰不到资金池。
-
资金链路:消费者付款 → 资金进入央行监管备付金账户,不经过平台对公账户。
-
分账逻辑:在备付金账户内,依据订单规则完成资金拆分,直接结算到各个分账接收方(企业对公、个人银行卡)。平台只能下发分账指令,无权随意划转、挪用这笔资金。
-
监管意义:备付金由央行全额存管,即便支付机构出现经营问题,客户资金也受到保护;同时从底层切断平台自建资金池的可能性,根除二清风险。
⚠️ 避坑:有些服务商宣传 “分账”,但资金先进平台对公账户,再由平台代付,这种只是代付,不是存管模式,依然属于二清。
三、真实交易:订单、业务场景、资金一一对应
核心:每一笔分账,都必须绑定一笔真实的交易订单,业务凭证完整,资金流向和业务合同匹配。
-
一单一分:分账不能脱离订单凭空发起,必须有真实消费订单作为基础,订单信息、支付流水、分账流水三者一一对应。
-
业务场景真实:
-
可以:平台抽佣金、门店分成、技师服务费、供应商货款等真实服务 / 商品交易分润;
-
禁止:虚构订单、套现、资金过桥、无业务背景的资金转移。
-
资料留存:交易订单、合同、服务凭证、物流 / 服务记录需要留存,监管核查时可以提供核验。
-
延伸约束:分账接收方必须实名备案(个人要身份证 + 人脸核验,人卡一致),收款主体和业务合作主体匹配。
风险后果:哪怕有牌照、资金备付存管,如果大量虚构交易分账,依然会触发风控,关闭分账权限,甚至面临监管处罚。
四、三要素组合逻辑(缺一不可)
-
只有牌照,资金进入平台账户:二清风险;
-
资金做存管,但背后没有支付牌照:不合规;
-
有牌照 + 资金存管,但大量虚假订单分账:业务违规,风控关停。
✅ 合规完整链路: 持牌支付机构收款 → 资金入央行备付金存管账户 → 基于真实订单,执行分账指令 → 资金直接结算给各分账接收方
五、企业选型分账系统快速自检清单
-
✅ 资金清算方是否持有央行支付牌照?
-
✅ 用户付款资金是否直接进入支付机构备付金账户,不进平台对公账户?
-
✅ 每一笔分账是否绑定真实业务订单,订单、支付、分账流水可追溯?
-
✅ 分账接收方是否完成实名备案?
-
✅ 系统是否支持完整的交易、分账、退款、对账凭证导出?
六、总结
分账系统合规三要素:牌照、存管、真实交易。
-
牌照:解决资金清算主体资质;
-
存管:实现资金隔离,杜绝平台资金池;
-
真实交易:业务底层合规,防止虚构交易、资金转移。
拉卡拉分账通(钱账通)就是基于这套合规框架搭建:拉卡拉持央行支付牌照,交易资金进入央行备付金账户,所有分账操作依托真实订单执行,满足平台企业规避二清的核心需求。
 在线客服