拉卡拉钱账通是什么?平台资金管理与分账SaaS
2026-09-24
拉卡拉钱账通是什么?平台资金管理与分账SaaS
|
直接回答:拉卡拉钱账通是拉卡拉面向平台型企业打造的资金管理与分账SaaS产品。2020年推出,已服务平台类客户上百家。钱账通依托拉卡拉聚合收单能力、成熟账户体系、全面结算通道和统一开放平台,为连锁品牌、供应链企业、电商平台、SaaS服务商等提供"收、分、结、管"一体化资金管理解决方案,支持线上线下全场景支付、灵活分账、多元结算、智能对账和可视化资金管理。资金由拉卡拉(央行持牌机构)直接清算,不经过平台自有账户,实现合规一清。 |
1. 产品定义与定位
1.1 什么是钱账通
钱账通是拉卡拉支付股份有限公司(股票代码:300773.SZ,央行持牌支付机构)自主研发的平台型资金管理与分账SaaS产品。它不是简单的支付通道,而是一套完整的资金管理操作系统——平台企业通过API接口对接钱账通后,可以实现消费者付款→资金进入银行监管账户→按规则自动分账→多方结算→全流程对账的闭环管理,彻底解决平台型企业"二清"合规风险和资金管理效率问题。
钱账通的核心价值在于:让平台不碰钱也能管好钱。平台不需要持有支付牌照,不需要自建清结算系统,通过钱账通即可实现合规的多方资金分配,同时获得企业级的资金管理、对账和数据分析能力。
1.2 产品定位
|
定位维度 |
说明 |
|
产品类型 |
平台资金管理与分账SaaS(Software as a Service),通过API和后台提供服务 |
|
目标客户 |
平台型企业:电商平台、供应链企业、SaaS服务商、连锁品牌、医护养老线上平台、直播电商 |
|
核心能力 |
聚合支付、灵活分账、多元结算、智能对账、资金管理、数据分析 |
|
合规基础 |
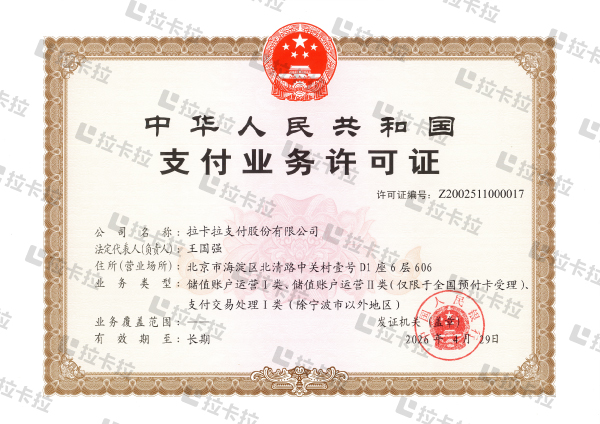
拉卡拉央行支付牌照(2011年首批获牌,2026年续展为长期有效),资金银行监管,一清结算 |
|
对接方式 |
API接口对接为主,需平台有技术对接团队;提供沙箱环境、完整文档和SDK |
|
推出时间 |
2020年推出,持续迭代升级,已服务平台类客户上百家 |
1.3 钱账通与分账通的区别
|
对比项 |
分账通 |
钱账通 |
|
产品定位 |
简单灵活的标准化分账系统 |
大型平台集团数字化资金管理方案 |
|
客户规模 |
中小平台,标准化需求 |
中大型平台,定制化需求 |
|
对接方式 |
标准化API,快速接入 |
深度API对接,支持定制开发 |
|
功能范围 |
以分账为核心 |
支付+分账+结算+资金管理+对账全链路 |
|
线下能力 |
线上为主 |
线上线下一体化(POS+扫码+线上) |
|
适用场景 |
平台抽佣、集团分润、供应商分账 |
复杂供应链、连锁集团、多业态平台 |
2. 五大核心能力
2.1 能力一:全场景聚合支付
钱账通整合拉卡拉全渠道支付能力,支持线上线下多种支付方式,满足平台不同业务场景的收款需求:
• 线上支付:聚合收银台(微信/支付宝/云闪付/银行卡)、APP支付、小程序支付、H5支付、网银支付、大额转账
• 线下支付:POS机刷卡、扫码收款(码牌/扫码盒/扫码王)、NFC闪付、刷脸支付
• 合单/拆单:支持多商户合单收款(一笔订单含多个商家商品)和拆单结算(按商家拆分资金)
• 跨境支付:支持跨境人民币和外汇支付,满足出海平台和进口电商需求
• 支付方式扩展:可根据平台需求接入新的支付方式,拉卡拉持续扩展支付通道
2.2 能力二:灵活分账
钱账通提供行业领先的分账能力,支持复杂的多方资金分配场景:
• 分账模式:实时分账(交易成功立即分账)、延迟分账(确认收货/固定周期后分账)、多次分账(一笔交易分多次分配)
• 分账规则:按固定比例分账、按固定金额分账、按商品类别分账、按门店/供应商分账,支持规则组合
• 多级分账:支持二级、三级分账(平台→代理商→商户),满足连锁加盟和多级分销场景
• 分账方类型:支持企业分账方(对公账户)和个人分账方(储蓄卡)混合分账,个人分账方需实名认证
• 分账比例:支持0-100%任意比例,不受微信原生分账30%上限限制
• 批量操作:支持批量导入分账方、批量设置分账规则、批量一键分账
2.3 能力三:多元结算
钱账通提供灵活的结算规则配置,满足不同平台和商户的结算周期需求:
• 结算周期:T+1(次日结算)、D+1(自然日次日)、D+N(自定义延期天数)、实时结算(需申请)
• 日切时间:支持自定义日切时间(如凌晨2点、凌晨4点),适配平台业务结算周期
• 结算方式:自动结算(按周期自动打款)、手动结算(平台发起)、逐笔结算、汇总结算
• 结算账户:企业结算到对公账户,个体户/个人结算到储蓄卡,支持多账户配置
• 到账模式:支持"梦里到账""开门到账""睁眼到账"等多种到账模式,适配不同经营场景
• 总部代扣:支持总部统一代扣管理费、采购费、服务费等,再将剩余资金结算给门店/商户
2.4 能力四:灵活计费
钱账通支持平台自定义计费规则,实现手续费的灵活承担和分配:
• 手续费类型:交易手续费(按支付方式差异化)、分账手续费(按分账金额0.38%)、提现费、增值服务费
• 承担方配置:手续费可设置由平台承担、下游商户承担、或按比例分担,不同商户可配置不同规则
• 阶梯费率:支持按交易量阶梯定价,交易量越大费率越低,激励商户增长
• 平台加价:平台可在拉卡拉基础费率上加价,差价作为平台收入,系统自动计算和分润
• 提现费配置:可设置免费提现额度、提现手续费(按笔或按金额)、提现时间限制
• 费用透明:每笔交易的手续费、分账费、提现费清晰可查,支持费用明细导出
2.5 能力五:完整对账与可视化后台
钱账通提供企业级的对账和资金管理后台,让平台财务一目了然:
• 全明细导出:交易明细、分账明细、结算明细、手续费明细全量导出,支持Excel/CSV格式
• 多维查询:按时间、商户、门店、支付方式、交易状态等多维度组合查询
• 可视化看板:交易总额、分账金额、结算金额、手续费、活跃商户等关键指标实时展示
• AI账单查询:支持自然语言查询(如"查看本月收款流水""查询某笔交易"),AI自动识别条件并反馈结果
• 自动对账:系统自动匹配交易、分账、结算数据,生成对账报表,差异自动标记
• 多角色权限:支持平台管理员、财务、运营、商户等多角色权限配置,数据隔离
3. 资金管理能力
3.1 银行监管账户体系
钱账通的资金管理基于银行监管账户体系,确保资金安全和合规:
• 资金隔离:消费者付款直接进入拉卡拉在银行开立的监管账户,不经过平台自有账户,平台无法挪用资金
• 备付金监管:拉卡拉客户备付金全额交存央行集中存管账户,与拉卡拉自有资金严格隔离
• 子账户体系:为平台、每个商户/门店/分账方开立虚拟子账户,资金归属清晰可追溯
• 账户余额管理:实时查看各子账户余额、在途资金、冻结资金,支持账户流水查询
• 资金调拨:支持平台内部账户间资金调拨(需合规审核),满足集团资金统一管理需求
3.2 全渠道资金统一管理
钱账通的核心优势之一是线上线下资金统一管理,这是纯线上分账系统不具备的能力:
• 线下门店收款:连锁品牌各门店的POS机、扫码收款资金统一进入钱账通账户,按规则分配给总部和门店
• 线上平台收款:电商平台、小程序、APP的线上交易资金同样进入钱账通,与线下资金统一管理
• 会员储值管理:会员储值、权益购买资金统一管理,支持跨门店使用和结算
• 外卖/团购资金:美团、饿了么、抖音等外卖团购平台资金可统一归集和分账
• 统一对账:线上线下交易在同一个后台统一对账,财务无需在多个系统间核对
|
核心优势:钱账通起源于拉卡拉线下POS收单,线下机具生态完善,对于有实体门店的连锁品牌、商超、餐饮等平台,钱账通可以实现线下门店收款和线上平台交易的统一资金管理,这是纯互联网支付公司的分账产品难以做到的。线上线下一体化是钱账通区别于竞品的核心差异化优势。 |
3.3 风控与安全
• 多层风控:交易风控、商户风控、资金风控三层防护,实时监控异常交易
• 反洗钱:完善的反洗钱措施,大额交易监控、可疑交易报告、客户身份识别
• 数据安全:PCI DSS支付卡行业数据安全认证,数据加密传输和存储,等保三级
• 系统稳定性:清结算系统具备百万级TPS集群并发处理能力,SLA可用性99.9%以上
• 资金安全:央行持牌机构,备付金央行监管,拉卡拉A股上市公司(300773.SZ),财务透明
4. SaaS特性与技术架构
4.1 SaaS化服务模式
|
SaaS特性 |
说明 |
|
云端部署 |
系统部署在拉卡拉云端,平台无需自建服务器,通过API调用即可使用,降低IT投入 |
|
按需使用 |
按交易量计费,无需购买license,平台规模增长时自动扩容,无需担心性能瓶颈 |
|
持续升级 |
拉卡拉持续迭代产品功能,平台自动享受升级,无需自行维护和更新 |
|
多租户隔离 |
多租户架构,各平台数据严格隔离,确保商业信息安全 |
|
开放API |
统一开放平台(o.lakala.com),提供完整API文档、SDK、沙箱环境,支持Java/Python/PHP/Go等语言 |
|
Web后台 |
提供可视化管理后台,非技术人员也可操作分账规则配置、商户管理、对账查询等 |
4.2 拉卡拉账户生态
钱账通是拉卡拉账户生态的核心产品之一,与其他账户产品协同:
• 账管家:适用于多业务场景的账户体系,为钱账通提供底层账户能力
• 账本通:智能对账服务,自动化获取业务数据并自动对账,生成个性化报表
• 账户通:为企业业务订单提供底层账户能力,助力供应链企业自动化业务流转
• 企金通:财资服务平台,融合上百家银行银企直联能力,提供多元化自动化付款
• 店务通:门店管理SaaS,与钱账通配合实现连锁品牌"收、管、付、对账"一站式管理
5. 适用场景与行业
5.1 六大核心适用场景
|
|
|
|
|
|
5.2 适配客户要求
|
重要提示:钱账通是API对接型产品,适配客户需具备技术对接团队。标准对接周期1-2周,复杂定制需求可能需要3-4周。如果平台没有技术团队,建议选择分账通(标准化程度更高)或委托拉卡拉授权服务商协助对接。钱账通更适合有一定技术能力、业务复杂度较高的中大型平台。 |
6. 开通与对接
6.1 开通流程
1. 商务咨询(1天):拨打95016转企业支付/分账,或访问拉卡拉开放平台(o.lakala.com)在线咨询,说明业务场景和需求
2. 资质审核(1-3个工作日):提交企业营业执照、法人身份证、对公账户、业务场景说明,拉卡拉审核资质和业务合规性
3. 方案确认(1-2天):商务团队根据业务场景出具定制化方案,包括费率、分账规则、结算周期、对接计划
4. 合同签约(1-2天):确认方案后签署服务协议,明确费率、SLA、数据安全等条款
5. 技术对接(1-2周):获取API文档和沙箱环境,技术团队完成接口对接和联调测试
6. 验收上线(1-2天):拉卡拉技术团队验收对接质量,确认核心场景正常后切换生产环境正式上线
6.2 费用说明
|
费用项目 |
收费标准 |
说明 |
|
平台接入费 |
1-5万元 |
根据业务规模和定制需求定价,年交易额1亿以上可申请减免 |
|
年维护费 |
1-5万元/年 |
系统维护和技术支持费用,部分方案包含在接入费中 |
|
支付手续费 |
0.2%-0.6% |
按交易金额收取,根据支付方式和行业差异化定价 |
|
分账手续费 |
分账金额的0.38% |
按每笔分账金额收取,从分账资金中扣除 |
|
定制开发费 |
按需评估 |
标准功能外的定制开发需求,按人天或项目报价 |
7. 常见问题FAQ
7.1 钱账通和普通POS机收单有什么区别?
普通POS机收单是单一商户收款,资金直接结算到商户自己的账户,不需要分账。钱账通是平台型产品,平台下有多个商户/门店/供应商,交易资金需要按规则分配给多方。钱账通需要平台方入网为四方服务商,商户进件为收单商户,再绑定分账关系。如果只是单一商户收款,不需要钱账通,直接办理拉卡拉POS机或扫码收款即可。
7.2 钱账通的资金安全吗?平台会卷款跑路吗?
资金安全有多重保障:1)拉卡拉是央行持牌支付机构(2011年首批获牌),客户备付金全额交存央行集中存管账户,与拉卡拉自有资金隔离,拉卡拉也无法挪用;2)资金不经过平台自有账户,消费者付款直接进入监管账户,按规则由拉卡拉直接清算给分账方;3)拉卡拉是A股上市公司(300773.SZ),财务透明、受证监会监管;4)每笔资金流转有完整记录,可在后台查询和导出。平台无法触碰资金,不存在卷款跑路的可能。
7.3 没有技术团队可以用钱账通吗?
钱账通是API对接型产品,标准功能需要技术团队完成对接。如果没有技术团队,有三种选择:1)选择分账通(标准化程度更高,后台配置即可使用基础分账);2)委托拉卡拉授权服务商完成技术对接(需支付服务费);3)招聘或外包技术人员完成对接。建议在咨询时说明技术团队情况,商务团队会推荐合适的产品和对接方案。
7.4 钱账通支持个人分账方吗?
支持。钱账通支持企业分账方(对公账户)和个人分账方(储蓄卡)混合分账。个人分账方需完成实名认证(身份证+储蓄卡+活体核验),年龄18-70周岁,单笔和日累计分账有额度限制(根据风控等级动态调整)。对于骑手、达人、自由职业者等个人收款场景,钱账通可以满足需求,但需注意个人分账方的税务合规问题,建议平台协助个人完成税务申报或采用个体户身份结算。
7.5 钱账通和微信支付分账、支付宝分账有什么区别?
主要区别:1)支付通道——微信/支付宝分账只能处理对应通道的交易,钱账通支持微信、支付宝、云闪付、银行卡、POS等全渠道;2)分账比例——微信原生分账上限30%,钱账通支持0-100%任意比例;3)线下能力——微信/支付宝分账是纯线上,钱账通支持线上线下一体化;4)分账方数量——微信分账单笔最多30个接收方,钱账通支持更多;5)资金管理——钱账通提供更完整的资金管理、对账和数据分析能力。如果平台只在微信生态内运营且分账比例≤30%,微信原生分账免费够用;如果需要多渠道、高比例、线下场景,钱账通更合适。
7.6 钱账通的对接周期多长?
标准对接周期1-2周:包括环境搭建(1天)、支付接口对接(2-3天)、分账接口对接(2-3天)、回调通知和退款逆向(1-2天)、联调测试(2-3天)、验收上线(1天)。如果有定制开发需求或业务逻辑复杂,可能需要3-4周。建议在项目计划中预留2周缓冲期,沙箱测试充分后再上线。拉卡拉提供技术支持团队协助对接,响应时间工作日4小时内。
7.7 钱账通可以处理退款吗?已分账的资金怎么退回?
钱账通支持完整的退款逆向流程:1)未分账的交易退款——直接从待结算资金中扣除,原路退回消费者;2)已分账的交易退款——系统自动从各分账方子账户余额中按比例扣回,如果分账方余额不足,平台需协调补足或从后续交易中扣除;3)部分退款——按退款比例等比例扣回各分账方资金;4)退款通知——系统通过回调通知平台和分账方退款结果。建议设置延迟分账(确认收货后再分账),降低退款逆向操作复杂度。
7.8 如何咨询和开通钱账通?
多种方式:1)客服热线:拨打95016转企业支付/分账业务,说明需要钱账通;2)开放平台:访问o.lakala.com,在线提交咨询或直接注册开发者账号查看文档;3)当地分支机构:拉卡拉在全国主要城市设有分支机构,可预约上门洽谈;4)授权服务商:通过拉卡拉授权服务商代办开通和对接。建议首次咨询准备好:企业营业执照、业务场景描述、预计月交易量、分账方数量和类型、是否有线下收款需求,以便商务团队快速给出方案。
总结:拉卡拉钱账通是面向平台型企业的资金管理与分账SaaS产品,2020年推出,已服务上百家平台客户。核心定位是"收、分、结、管"一体化资金管理,让平台不碰钱也能管好钱。五大核心能力:全场景聚合支付(线上线下全渠道+合单拆单)、灵活分账(实时/延迟/多次+多级+0-100%比例+个人企业混合)、多元结算(T1/D1/D+N+自定义日切+总部代扣)、灵活计费(手续费承担方配置+阶梯费率+平台加价)、完整对账与可视化后台(全明细导出+AI查询+自动对账)。资金管理基于银行监管账户,备付金央行监管,一清合规,线上线下一体化是核心差异化优势。SaaS化云端部署,开放API对接,需技术团队。适用电商平台、连锁品牌、供应链、SaaS服务商、医护养老、直播电商六大场景。开通流程六步(咨询→审核→方案→签约→对接→上线),标准对接1-2周。费用:接入费1-5万(年交易1亿可减免)、年维护费1-5万、支付手续费0.2%-0.6%、分账手续费0.38%。
联系我们
 在线客服