拉卡拉钱账通分账资金流向解析:用户付款是直接清分还是先到平台账户?资金路径与安全机制全解析
2026-08-11
拉卡拉钱账通分账资金流向解析:用户付款是直接清分还是先到平台账户?资金路径与安全机制全解析
|
|
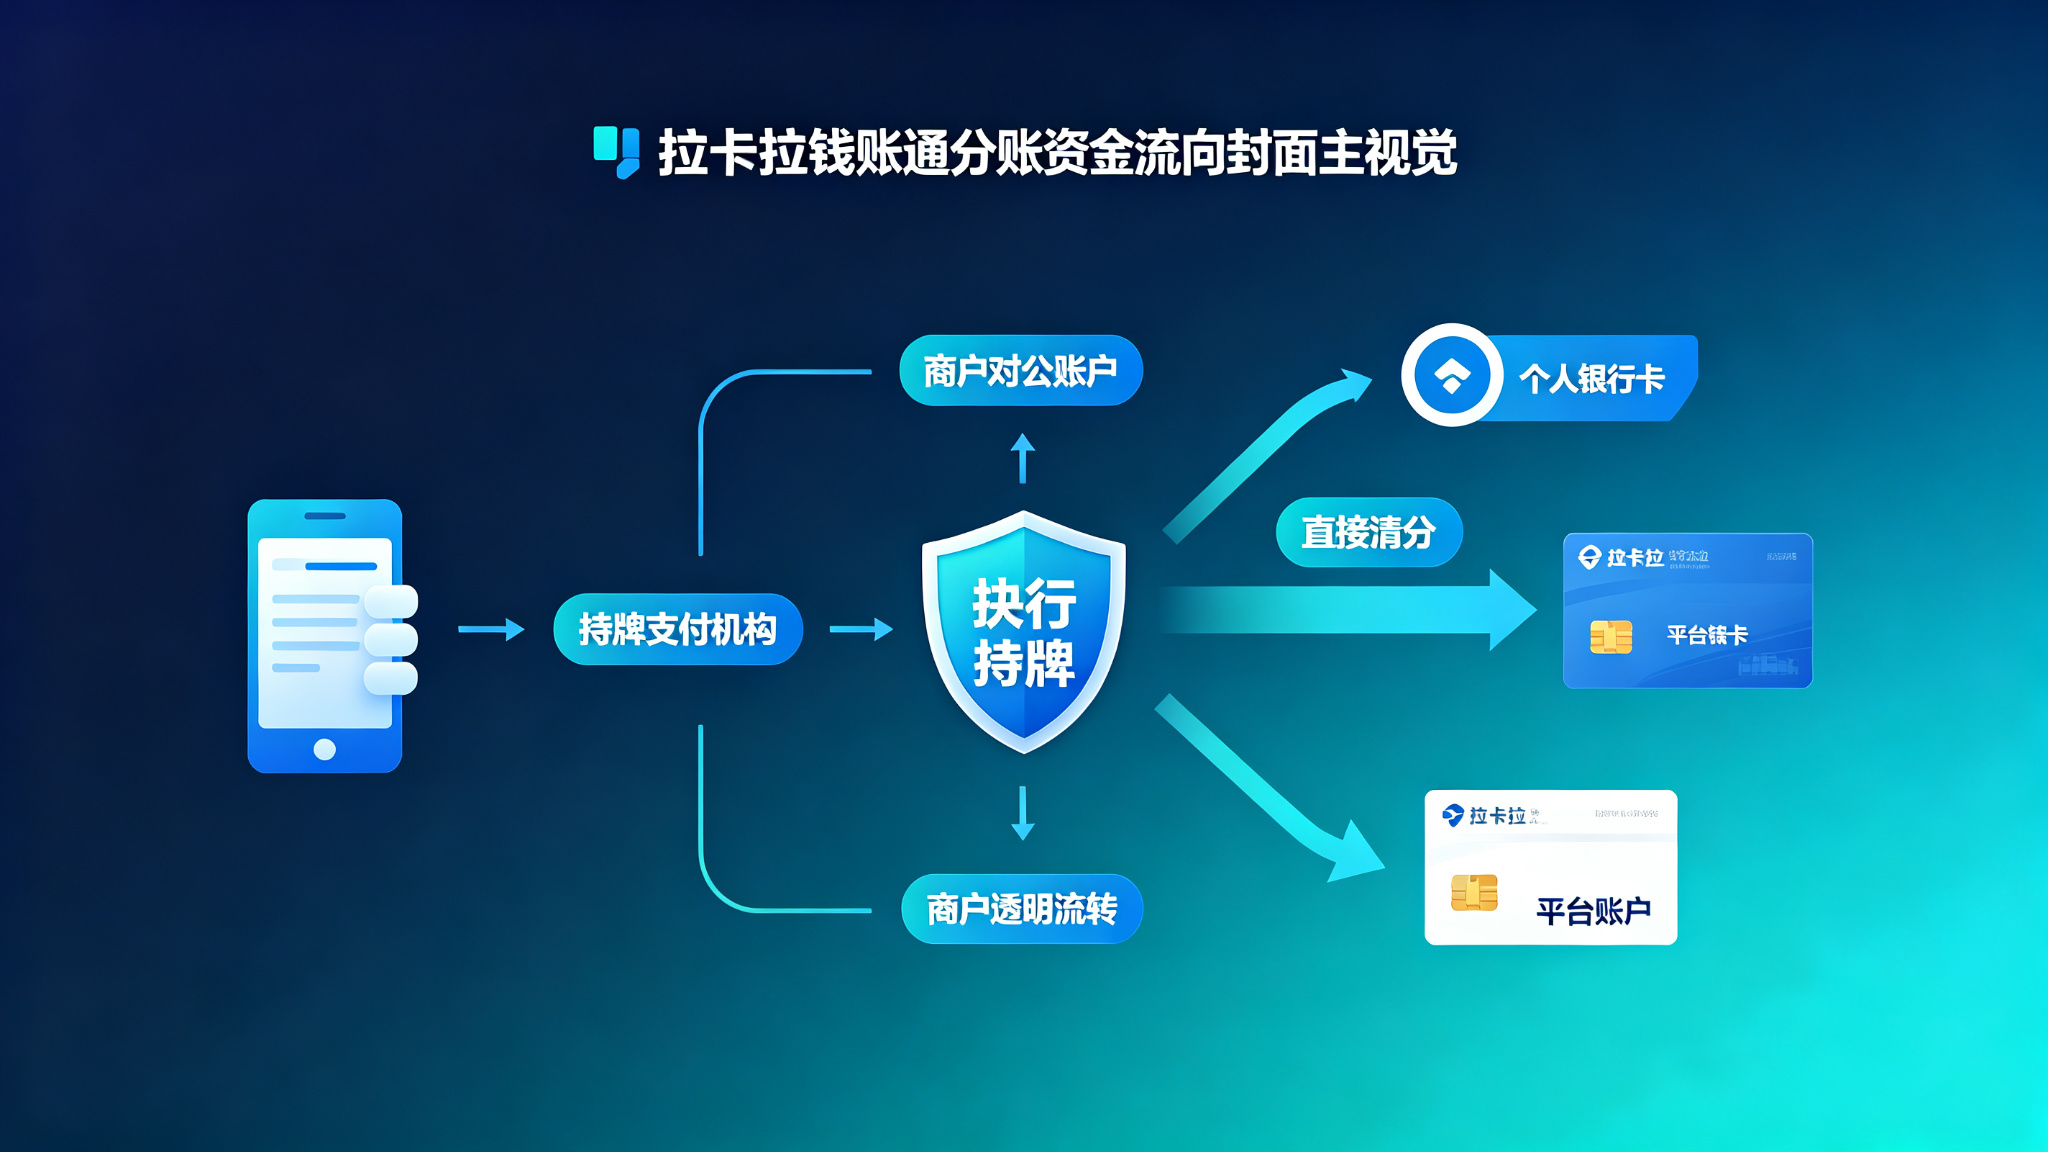
拉卡拉钱账通分账资金流向:持牌机构直接清分,不经过平台账户
开篇:一个看似简单却至关重要的问题
很多企业在接入拉卡拉钱账通之前,都会问这样一个问题:"用户付的钱,是直接分给各方,还是先到我们平台账户,再由我们转给商户和个人?"
这个问题看似简单,却直接关系到资金安全、合规性和平台责任。如果资金先到平台账户,平台就拥有了资金的实际控制权,一旦挪用、卷款或经营不善,接收方的资金就面临风险;如果资金由持牌机构直接清分,不经过平台账户,平台碰不到钱,资金安全就有根本保障。
这篇文章就把钱账通分账的资金流向彻底讲清楚:用户付的钱到底去了哪里?经过了哪些环节?平台在中间扮演什么角色?如何验证资金没有经过平台账户?
一、直接给答案:钱不经过平台账户,由持牌机构直接清分
先说结论:使用拉卡拉钱账通进行分账,用户付款后,资金不经过平台自有账户,而是由拉卡拉(持牌支付机构)直接清分到各接收方账户。
具体来说,资金路径是:
用户付款 → 拉卡拉备付金账户 → 按预设分账规则自动拆分 → 直接清分到各接收方(商户对公账户/个人银行卡/平台服务费账户)
在这个过程中,平台的角色是"规则配置者"——提前设置好每笔交易该分给谁、分多少,拉卡拉系统按照规则自动执行分账。平台只负责业务规则,不接触资金,不拥有资金的划转权。
|
核心结论:钱账通分账模式下,用户付款不进入平台银行账户,平台无法挪用、占用或延迟接收方资金。资金由央行监管下的持牌支付机构直接清分,从根本上杜绝了二清风险。 |
二、资金流转全路径:五步拆解
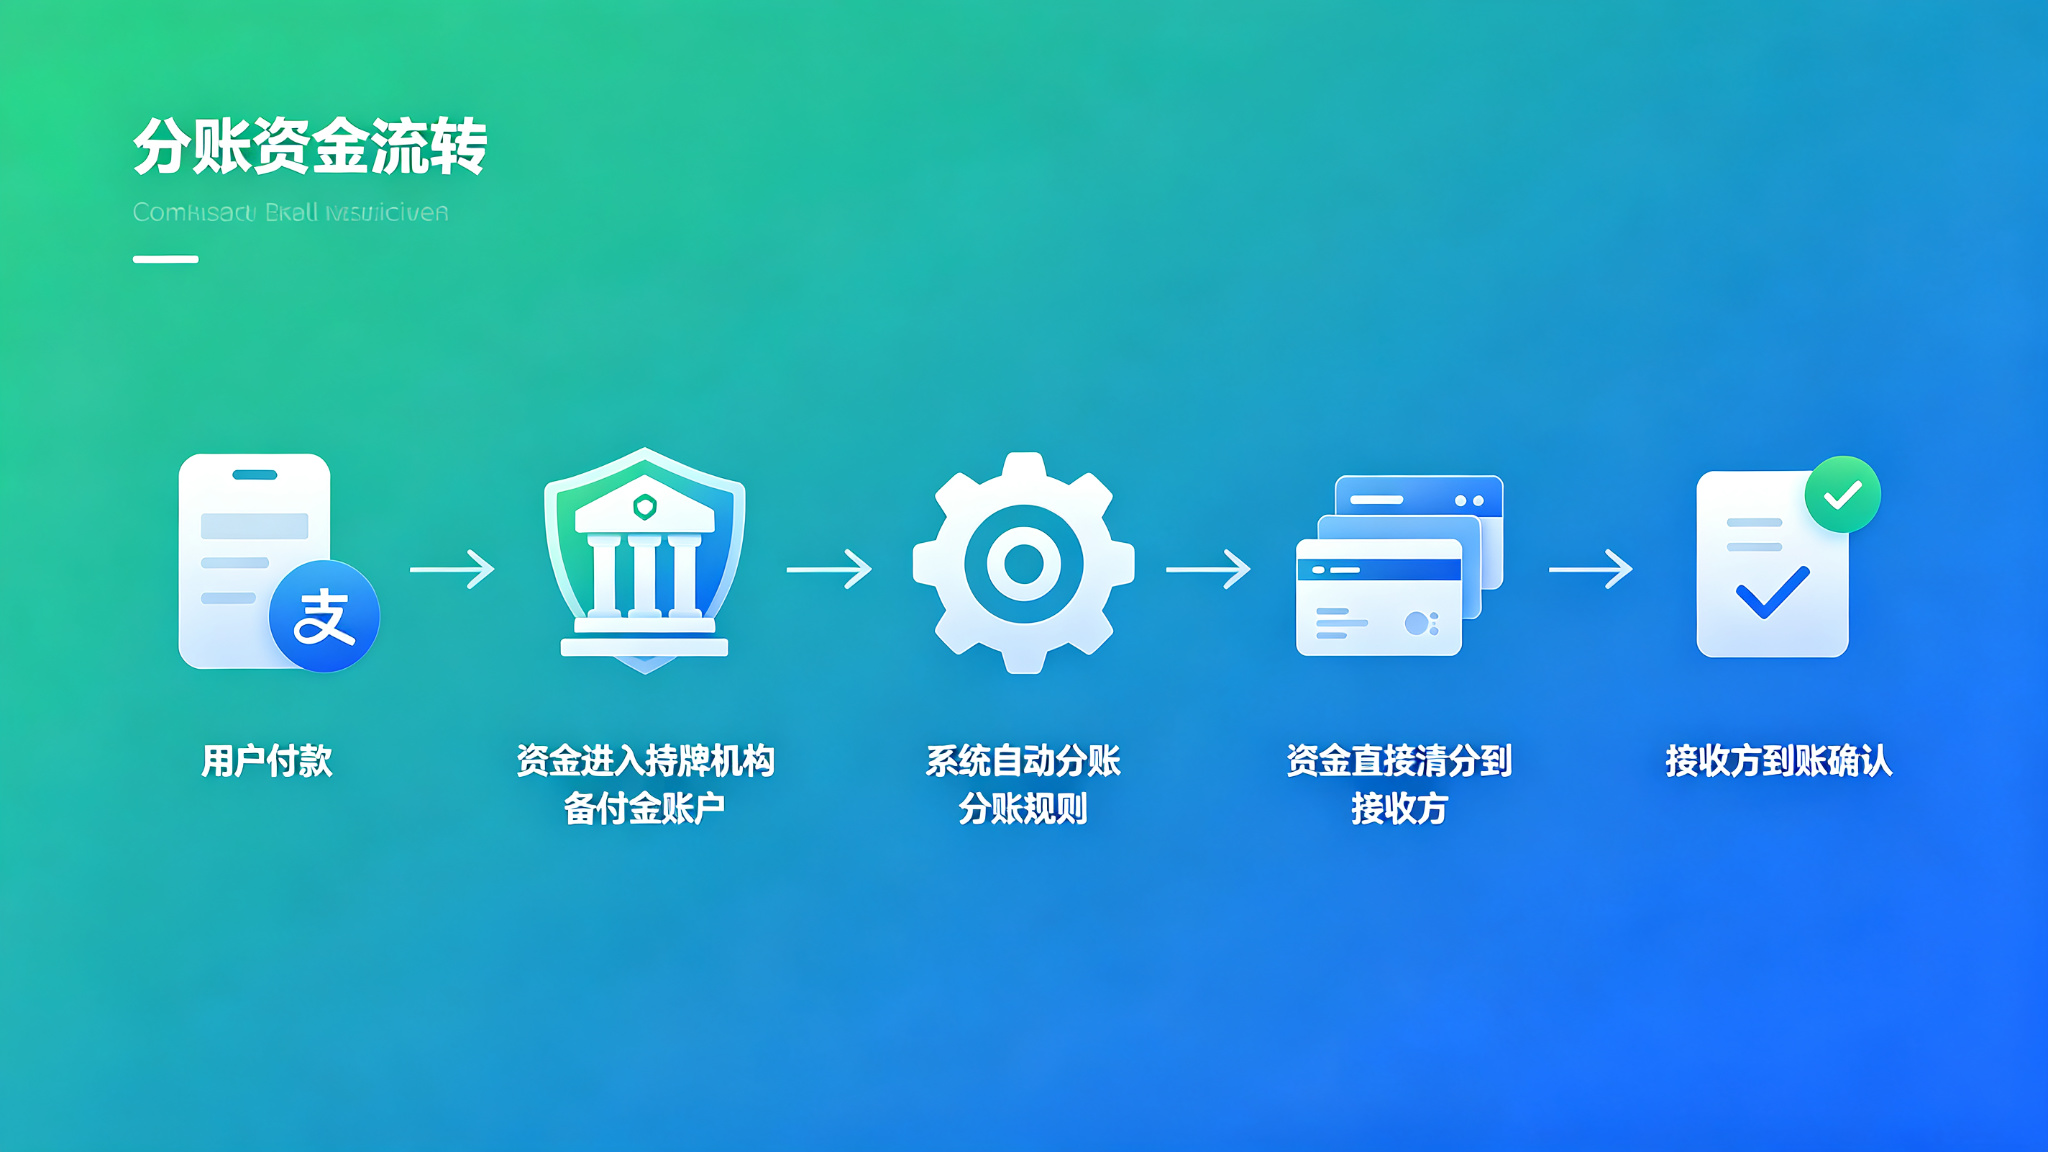
钱账通分账资金流转五步流程
为了让大家更清晰地理解,我们把一笔分账交易的资金流转拆解为五个步骤:
第一步:用户发起付款
用户在平台下单后,选择支付方式(微信/支付宝/银联/数字人民币等),输入密码完成付款。此时,支付指令发送到拉卡拉支付系统,资金从用户的支付账户或银行卡划出。
这个环节:平台只负责传递订单信息和支付请求,不触碰资金。
第二步:资金进入拉卡拉备付金账户
用户支付成功后,资金直接进入拉卡拉的客户备付金账户。备付金账户是拉卡拉按照央行规定,在指定商业银行开立的专用账户,用于存放客户的交易资金。
关键要点:
• 备付金账户与拉卡拉自有资金账户严格分离,拉卡拉不得挪用
• 备付金100%集中存管,接受央行直接监管
• 资金此时还没有分给任何一方,处于"待清分"状态
第三步:系统按预设规则自动分账
拉卡拉分账系统根据平台预先配置的分账规则,自动计算每笔交易的分账方案:商户分多少、平台分多少、个人分多少、多级分销各分多少……
分账规则支持多种形式:
• 比例分账:按交易金额的百分比分配(如商户90%、平台10%)
• 固定金额分账:每笔交易固定分给某方一定金额(如每单分5元给推广员)
• 阶梯分账:根据交易金额区间采用不同分账比例
• 混合分账:比例+固定金额组合使用
这个环节:分账规则由平台配置,但需经拉卡拉合规审核;规则一旦生效,系统自动执行,平台无法干预单笔交易的分账结果。
第四步:资金直接清分到各接收方
分账计算完成后,拉卡拉系统将资金从备付金账户直接划转到各接收方的银行账户或第三方支付账户:
• 商户货款 → 商户对公账户
• 个人佣金/课酬/服务费 → 个人银行卡或支付宝/微信账户
• 平台服务费 → 平台对公账户
关键要点:
• 资金从备付金账户直接到接收方账户,不经过平台的中间账户
• 支持D0实时到账(7:00~23:00)和T+1到账
• 各接收方的资金同时清分,不存在先后顺序
第五步:接收方到账确认
资金到账后,接收方会收到到账通知(银行短信、平台消息等),可以在银行流水或平台后台查看到账记录。打款方显示为"拉卡拉支付股份有限公司"或其备付金存管银行,而非平台名称。
三、为什么不能先到平台账户?二清风险详解
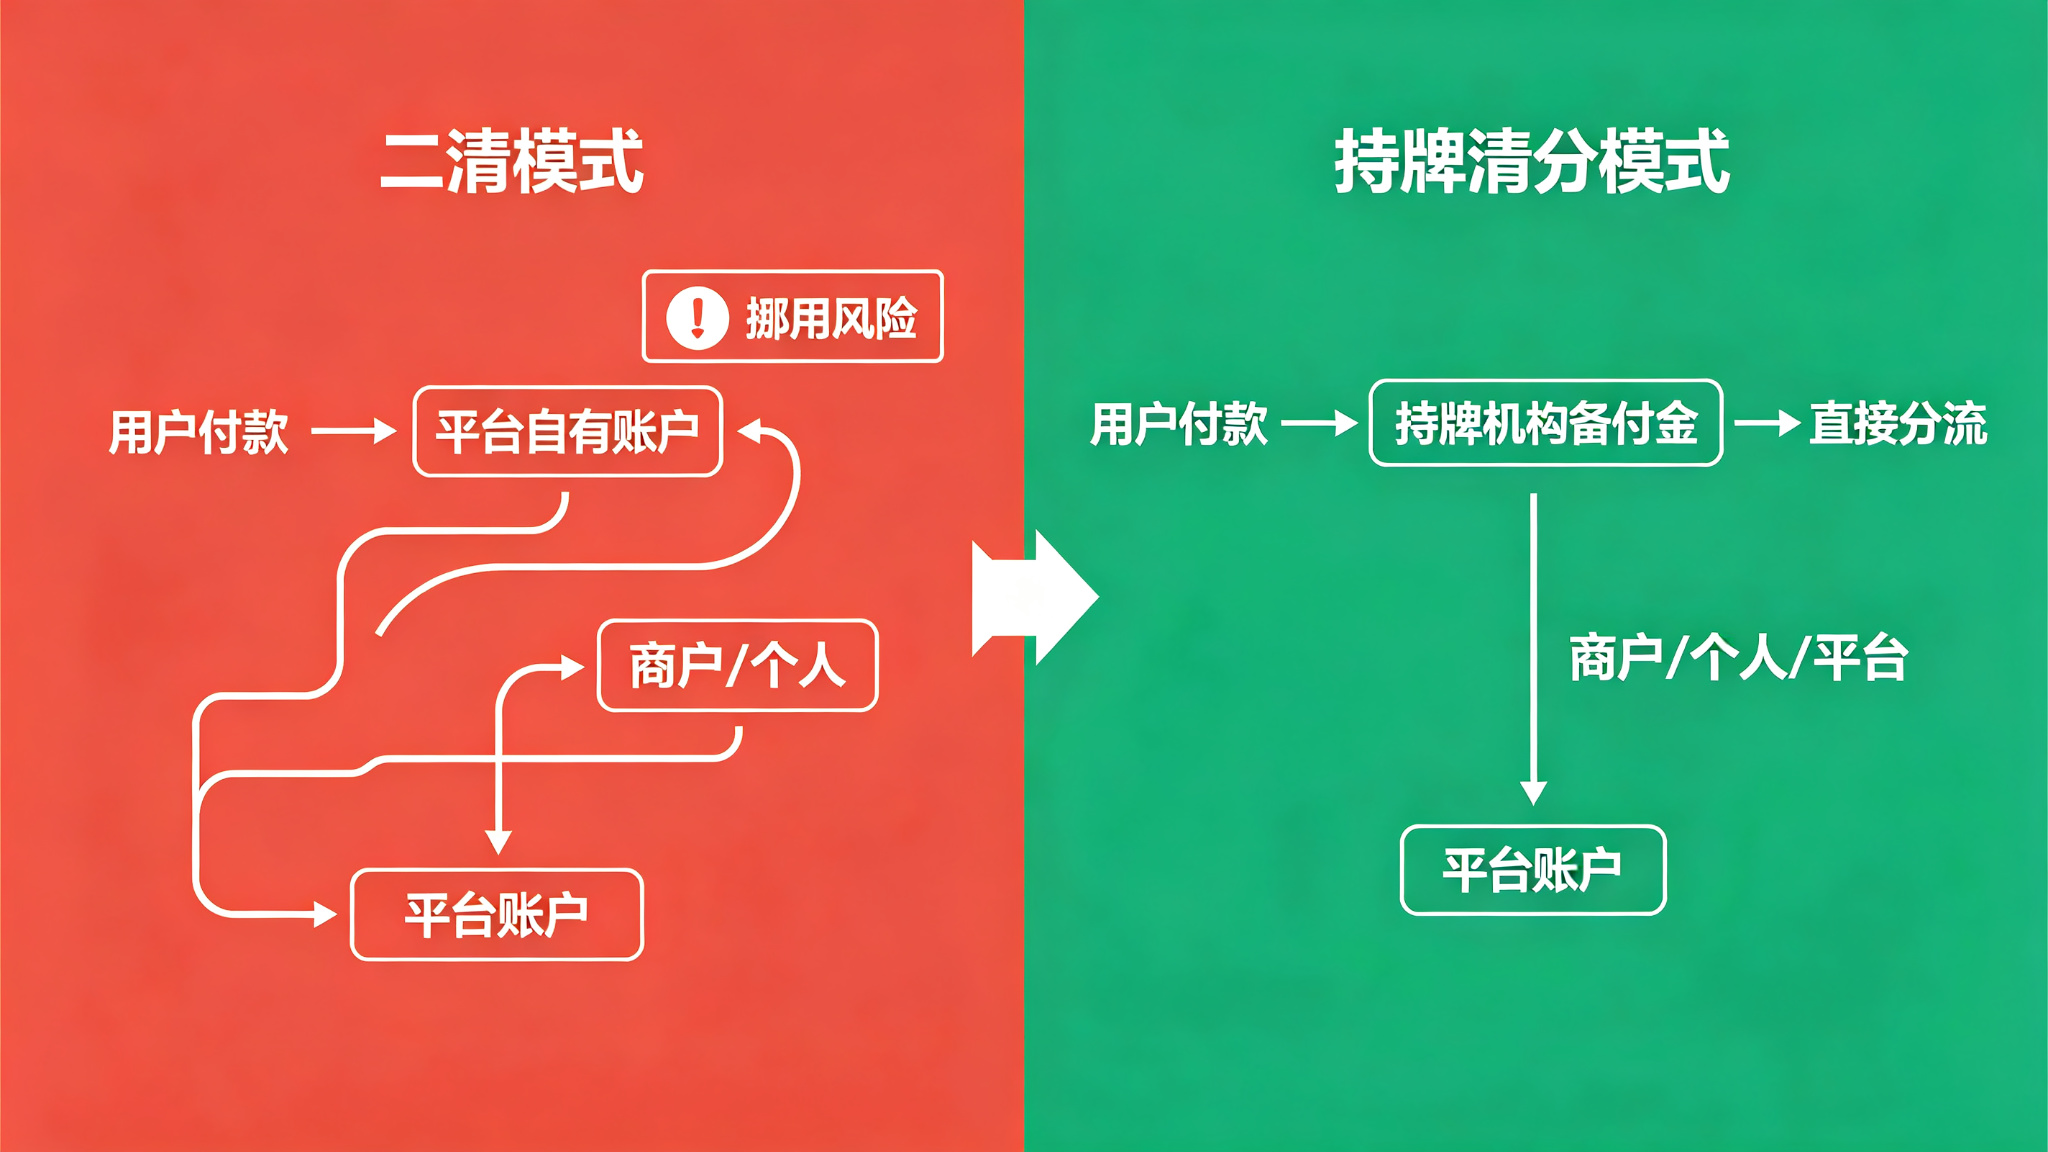
二清模式与持牌清分模式资金路径对比
有人可能会问:"钱先到我们平台账户,我们再转给各方,不是更灵活吗?为什么一定要走持牌机构直接清分?"
这就涉及到央行严厉打击的"二清"问题。我们对比两种模式:
3.1 二清模式(资金过平台账户)的风险
如果用户付款先进入平台自有银行账户,再由平台转给商户和个人,这就是典型的"二清"(二次清算)。这种模式有三大风险:
风险一:资金挪用风险
资金进入平台账户后,平台拥有完全的控制权。平台可以将沉淀资金用于经营周转、投资、还债,甚至卷款跑路。历史上大量平台暴雷事件,根源都是资金过平台账户被挪用。
风险二:合规风险
根据央行217号文,没有支付牌照的机构从事资金清算业务属于违法行为。平台如果先收钱再分给各方,实际上就是在从事支付清算业务,属于无证经营支付业务,可能面临监管处罚、业务叫停甚至刑事责任。
风险三:税务与财务风险
资金过平台账户后,平台账户的流水会非常大,但其中大部分是属于商户和个人的资金,不是平台的收入。这会导致平台财务核算混乱、税务申报困难,可能被税务部门认定为隐匿收入或虚开发票。
3.2 持牌清分模式(资金不过平台账户)的优势
相比之下,拉卡拉钱账通的持牌清分模式从根本上解决了这些问题:
|
对比维度 |
二清模式(过平台账户) |
持牌清分(不过平台账户) |
|
资金安全 |
平台可挪用,跑路风险高 |
持牌机构清分,央行监管,无法挪用 |
|
合规性 |
无证经营支付,违法违规 |
持牌机构清算,完全合规 |
|
到账时效 |
依赖平台手动转账,可能延迟 |
系统自动清分,D0实时/T+1稳定到账 |
|
财务核算 |
流水混同,税务风险大 |
平台只收服务费,财务清晰 |
|
接收方信任 |
担心平台拖欠或跑路 |
资金由持牌机构直接打款,信任度高 |
四、钱账通和分账通的资金路径有区别吗?
很多人会问:钱账通和分账通都是拉卡拉的分账产品,它们的资金路径一样吗?
答案是:核心资金路径完全一致。无论是钱账通还是分账通,用户付款后资金都不经过平台账户,而是由拉卡拉备付金账户直接清分到各接收方。这是持牌支付机构分账产品的统一合规模式。
两者的区别不在于资金路径,而在于产品功能和定位:
• 分账通:专注于分账功能,适合平台型企业的多方分账、多级分润需求
• 钱账通:在分账功能基础上,增加了资金管理、财务对账、ERP集成、预算管控等企业级财务管理能力,适合中大型企业和集团客户
简单来说,钱账通是"分账通+企业资金管理平台"的升级产品,但底层的资金清分逻辑和安全机制是一样的。
五、平台在资金流转中到底能做什么?
既然资金不经过平台账户,那平台在整个过程中能做什么、不能做什么?我们列一个清晰的清单:
5.1 平台能做的事
• 配置分账规则:在钱账通管理后台设置分账比例、分账接收方、分账触发条件等
• 查看交易数据:查询每笔交易的支付状态、分账明细、到账状态
• 发起退款:符合退款规则的交易,平台可发起退款,资金原路退回
• 管理接收方:添加、修改、停用分账接收方,协助接收方完成实名认证
• 导出对账报表:下载交易明细、分账明细、对账文件,用于财务核算
5.2 平台不能做的事
• 不能触碰资金:资金不进入平台账户,平台无法划转、挪用、冻结接收方资金
• 不能干预单笔分账:交易发生后,系统按规则自动分账,平台无法修改该笔交易的分账结果
• 不能随意变更规则:分账规则修改需经拉卡拉合规审核,且只对新交易生效
• 不能延迟到账:到账时效由拉卡拉系统控制,平台无法故意延迟接收方资金到账
• 不能扣除资金:除分账规则约定的平台服务费外,平台无权额外扣除接收方资金
|
形象比喻:平台就像餐厅的"菜单设计者",提前定好每道菜的食材分配比例(分账规则);拉卡拉是"后厨",按照菜单标准自动配菜(资金清分);食客(用户)付款后,钱直接付给后厨(备付金账户),后厨按菜单把菜分给各方,平台(菜单设计者)碰不到钱,只能看菜单和出餐记录。 |
六、如何验证资金没有经过平台账户?
作为分账接收方或企业财务人员,可以通过以下方式验证资金确实没有经过平台账户:
方法一:查看银行流水的打款方
收到分账资金时,查看银行流水的"付款方"或"对方户名"。如果是持牌清分模式,打款方应该是"拉卡拉支付股份有限公司"或"拉卡拉备付金存管银行",而不是平台的公司名称。如果打款方是平台自有账户,说明可能是二清模式。
方法二:核对到账时间
持牌清分模式下,到账时间是稳定的(如D0实时或T+1固定时段),不会因为平台"财务没上班"或"系统维护"而随意延迟。如果到账时间不稳定、经常需要平台"手动处理",需要警惕。
方法三:查询支付机构资质
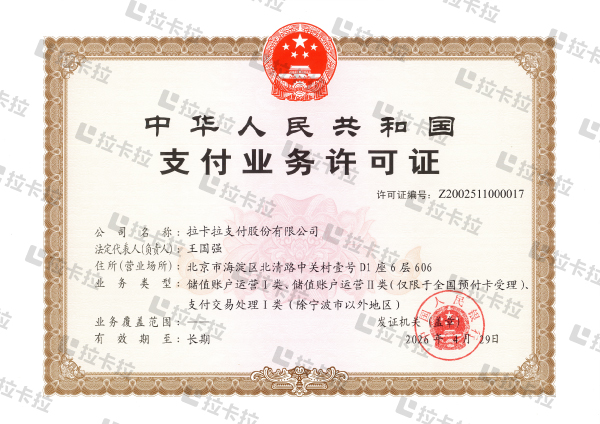
通过央行官网查询为平台提供分账服务的支付机构是否持有有效的《支付业务许可证》。拉卡拉的支付牌照(编号Z20025110000117)可在央行官网公开查询,2026年4月续展为长期有效。
方法四:要求平台提供分账协议
正规的持牌分账模式下,平台、支付机构、接收方之间会有明确的分账服务协议,约定资金清分方式、各方权利义务。可以要求平台提供与拉卡拉的合作协议或分账服务说明。
七、常见问题
Q1:用户付款后,资金在拉卡拉备付金账户停留多久?
正常情况下,资金在备付金账户停留时间很短。D0实时到账模式下,支付成功后几秒到几分钟内即完成清分;T+1模式下,资金在备付金账户停留到下一工作日,然后统一清分。停留期间资金受央行备付金存管制度保护。
Q2:平台的服务费也是直接从备付金账户到平台账户吗?
是的。平台服务费作为分账的一部分,由拉卡拉直接从备付金账户清分到平台对公账户,和商户货款、个人佣金同时到账。平台不需要也无法从其他接收方的资金中"扣除"服务费。
Q3:如果分账规则配置错误,多分给了某一方,能追回吗?
如果是规则配置错误导致的分账异常,平台可以向拉卡拉提交异常处理申请,由拉卡拉协助与接收方沟通退回。但如果资金已经到接收方账户且接收方不同意退回,可能需要通过法律途径解决。所以配置分账规则时一定要仔细核对,建议先在沙箱环境测试。
Q4:钱账通支持资金先到平台账户再分账吗?
不支持。钱账通作为持牌支付机构的合规分账产品,必须采用资金直接清分模式,不支持资金先入平台账户再分账的二清模式。这是监管要求,也是资金安全的保障。
Q5:多个接收方的分账资金是同时到账吗?
是的。同一笔交易的各接收方分账资金由系统同时清分,理论上同时到账。但由于不同银行的处理速度可能有差异,实际到账时间可能略有先后,一般在几分钟内全部到账。
|
总结:使用拉卡拉钱账通分账,用户付款后资金不经过平台账户,而是直接进入拉卡拉备付金账户,由系统按预设规则自动清分,直接划转到商户、个人、平台等各接收方账户。整个资金路径为"用户付款→备付金账户→自动分账→直接清分→接收方到账"五步,平台只负责配置规则和查看数据,无法触碰或挪用资金。这种持牌清分模式符合央行217号文要求,从根本上杜绝了二清风险,保障了分账接收方的资金安全。接收方可通过查看打款方、核对到账时间、查询支付牌照等方式验证资金路径的合规性。 |
联系我们
 在线客服